


Không cần bắt đầu bằng một căn nhà thật lớn. Chỉ cần bắt đầu bằng một kế hoạch vừa sức. Hành trình sở hữu căn hộ đầu tiên tại Biên Hòa cho người trẻ: lựa chọn căn hộ studio hay căn hộ 2PN, tính dòng tiền, nhận bảng giá và tham quan nhà mẫu.
Có những buổi tối, sau một ngày dài làm việc, ta trở về căn phòng thuê quen thuộc.
Căn phòng ấy có thể đủ sạch sẽ, đủ tiện nghi và đủ gần nơi làm việc. Nhưng đâu đó, ta vẫn hiểu rằng mình đang sống trong một không gian tạm thời.
Một bức tường không thể tự ý sơn lại.
Một chiếc tủ muốn đóng thêm cũng phải hỏi chủ nhà.
Một năm nữa, giá thuê có thể tăng.
Và một ngày nào đó, khi chủ nhà cần lấy lại căn hộ, ngôi nhà nơi mình đang sinh sống, gia đình lại bắt đầu hành trình đóng thùng, chuyển đồ và tìm một nơi ở mới.
Rồi một câu hỏi xuất hiện:
“Nếu tháng nào mình cũng dành tiền cho chỗ ở, liệu đã đến lúc biến một phần dòng tiền đó thành tài sản đầu tiên của chính mình?”
Mua nhà lần đầu không phải là câu chuyện phải có ngay vài tỷ đồng trong tay.
Đó là hành trình bắt đầu từ việc hiểu khả năng tài chính, chọn một căn hộ vừa đủ và kiên trì chuẩn bị cho từng cột mốc.
Với người trẻ đang sinh sống và làm việc tại Biên Hòa, một căn studio hoặc 1 phòng ngủ có thể là bước khởi đầu nhẹ hơn so với việc cố gắng mua ngay căn nhà quá lớn.
Bạn có đang nghĩ mình chưa đủ tiền mua nhà?
Nhiều người trì hoãn việc tìm hiểu vì nghĩ:
- Phải có ít nhất một tỷ đồng tiền mặt mới mua được căn hộ.
- Thu nhập chưa thật cao thì không nên xem nhà.
- Căn nhỏ không đáng mua.
- Tiền thuê mỗi tháng vẫn nhẹ hơn trả ngân hàng.
- Đợi thêm vài năm chắc sẽ dễ mua hơn.
- Khi nào đủ toàn bộ tiền mới bắt đầu tìm hiểu.
Nhưng giữa “chưa thể mua ngay” và “không bao giờ mua được” là một khoảng cách rất lớn.
Khoảng cách ấy có thể được thu hẹp bằng một kế hoạch cụ thể:
- Biết mình đang có bao nhiêu vốn.
- Xác định mỗi tháng có thể tiết kiệm bao nhiêu.
- Chọn diện tích vừa đủ.
- Hiểu rõ từng đợt thanh toán.
- Chừa lại quỹ dự phòng.
- Chỉ vay trong khả năng chi trả.
- Bắt đầu từ tài sản đầu tiên, không phải tài sản hoàn hảo nhất.
Ba nấc tài chính để bắt đầu
Với mức giá tham khảo khoảng 49,9 triệu đồng/m², khách hàng có thể khảo sát ba nhóm căn hộ:
| Lựa chọn | Diện tích tham khảo | Tổng giá tạm tính | Lũy tiến 10% |
|---|---|---|---|
| Studio | Khoảng 38 m² | Khoảng 1,90 tỷ đồng | Khoảng 190 triệu đồng |
| 1PN | Khoảng 43 m² | Khoảng 2,15 tỷ đồng | Khoảng 215 triệu đồng |
| 2PN – 1WC | Khoảng 52 m² | Khoảng 2,59 tỷ đồng | Khoảng 259 triệu đồng |
Mức 10% là số tiền tham khảo tại thời điểm ký hợp đồng theo phương thức thanh toán tương ứng, không phải toàn bộ vốn tự có cần thiết.
Khách hàng vẫn phải chuẩn bị thêm các đợt thanh toán, tiền nhận nhà, kinh phí bảo trì, nội thất và nghĩa vụ vay ngân hàng.
Nhưng thay vì nhìn vào con số 1,9–2,6 tỷ đồng và lập tức từ bỏ, bạn có thể bắt đầu bằng câu hỏi thực tế hơn:
“Với số vốn hiện tại, thu nhập mỗi tháng và ba năm chuẩn bị phía trước, loại căn nào phù hợp nhất với mình?”
NHẬN BẢNG TÍNH TÀI CHÍNH CÁ NHÂN
Để lại thông tin để nhận miễn phí:
- Bảng giá theo từng loại căn.
- Số tiền cần chuẩn bị ở từng đợt.
- So sánh studio, 1PN và 2PN.
- Mô phỏng khoản vay theo thu nhập.
- Ước tính chi phí nội thất.
- Tư vấn chọn căn vừa ngân sách.
- Lịch tham quan nhà mẫu.
TÍNH THỬ KHẢ NĂNG MUA NHÀ
Hotline/Zalo: 0969 77 11 95
Đăng ký không đồng nghĩa với đặt cọc. Anh/chị được cung cấp thông tin và bảng tính trước khi đưa ra quyết định.
Căn nhà đầu tiên không cần quá lớn
Chúng ta thường hình dung ngôi nhà mơ ước phải có nhiều phòng, ban công rộng và đầy đủ mọi tiện nghi.
Nhưng căn nhà đầu tiên mang một ý nghĩa khác.
Đó có thể là:
- Căn studio dành cho một người trẻ vừa ổn định công việc.
- Căn 1PN cho đôi vợ chồng mới cưới.
- Căn 2PN cho gia đình đang chuẩn bị đón em bé.
- Một nơi đủ riêng tư để không còn phải chuyển trọ.
- Một tài sản có thể cho thuê khi chủ nhân thay đổi nơi làm việc.
- Một bước đệm trước khi nâng cấp lên căn nhà lớn hơn.
Sở hữu căn nhỏ không phải là hạ thấp ước mơ.
Đôi khi, đó là cách biến ước mơ thành một kế hoạch có thể thực hiện được.
Ai phù hợp với từng loại căn?
Studio – bước khởi đầu nhẹ nhất
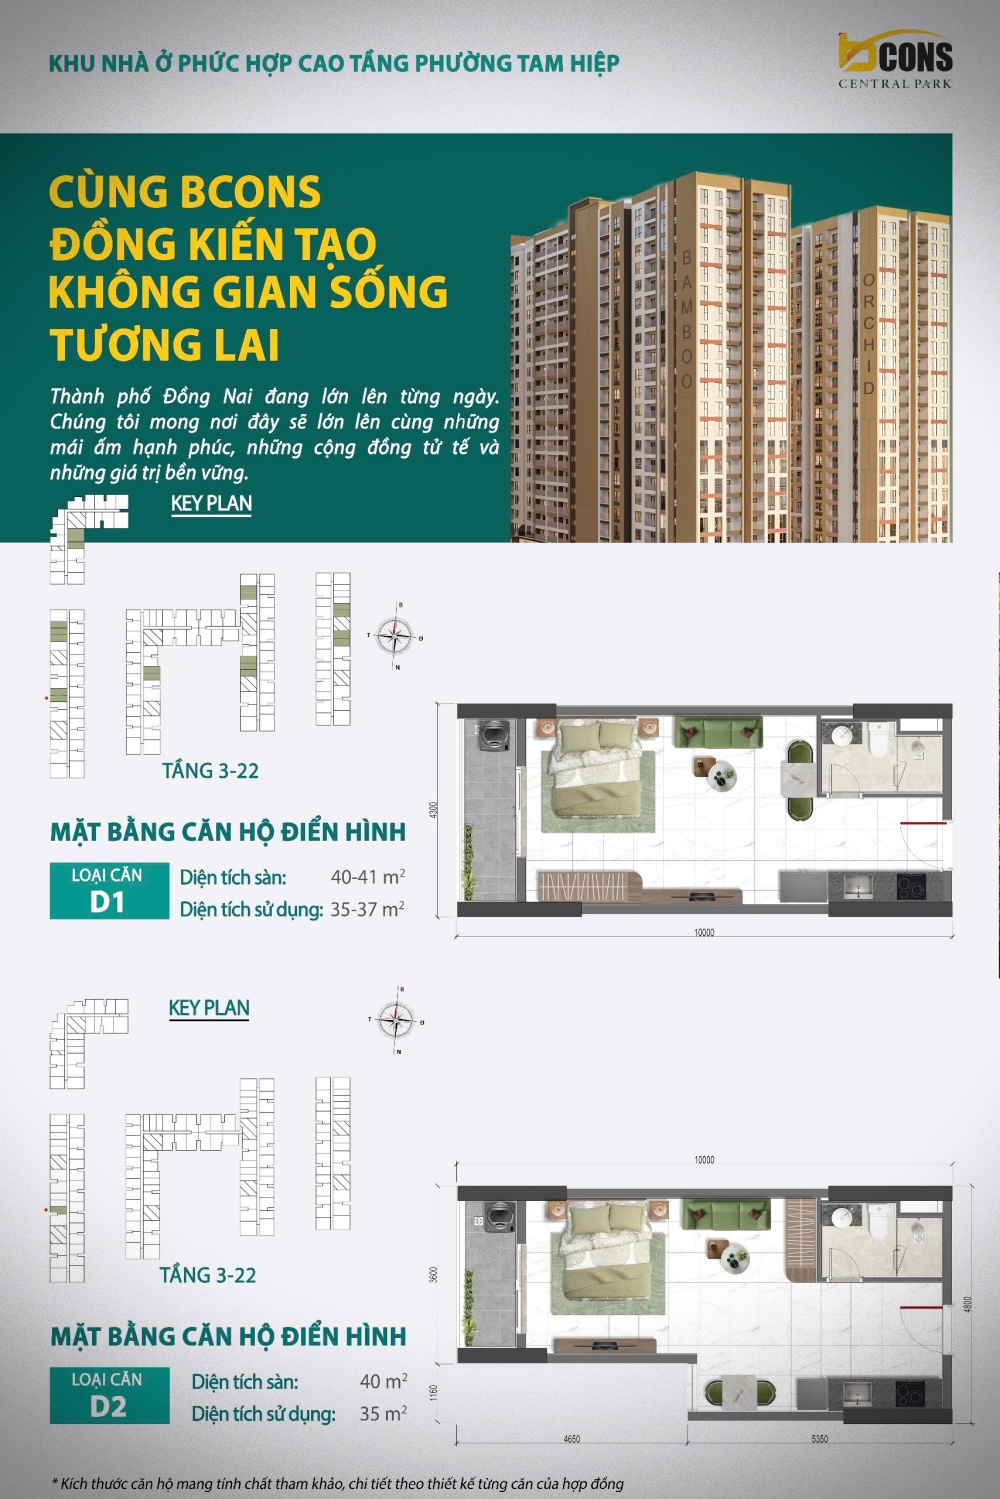

Studio khoảng 38–41 m² phù hợp với:
- Người độc thân.
- Nhân viên văn phòng.
- Kỹ sư và chuyên gia.
- Cặp đôi chưa có con.
- Người muốn giảm tổng giá mua.
- Nhà đầu tư hướng đến khách thuê một người.
Ưu điểm lớn nhất là tổng vốn và chi phí nội thất thấp hơn các loại căn lớn.
Điểm cần cân nhắc là phòng ngủ không tách biệt hoàn toàn. Nếu dự kiến có con trong vài năm tới, khách hàng nên cân nhắc căn 1PN hoặc 2PN.
Căn 1PN – đủ riêng tư cho hai người
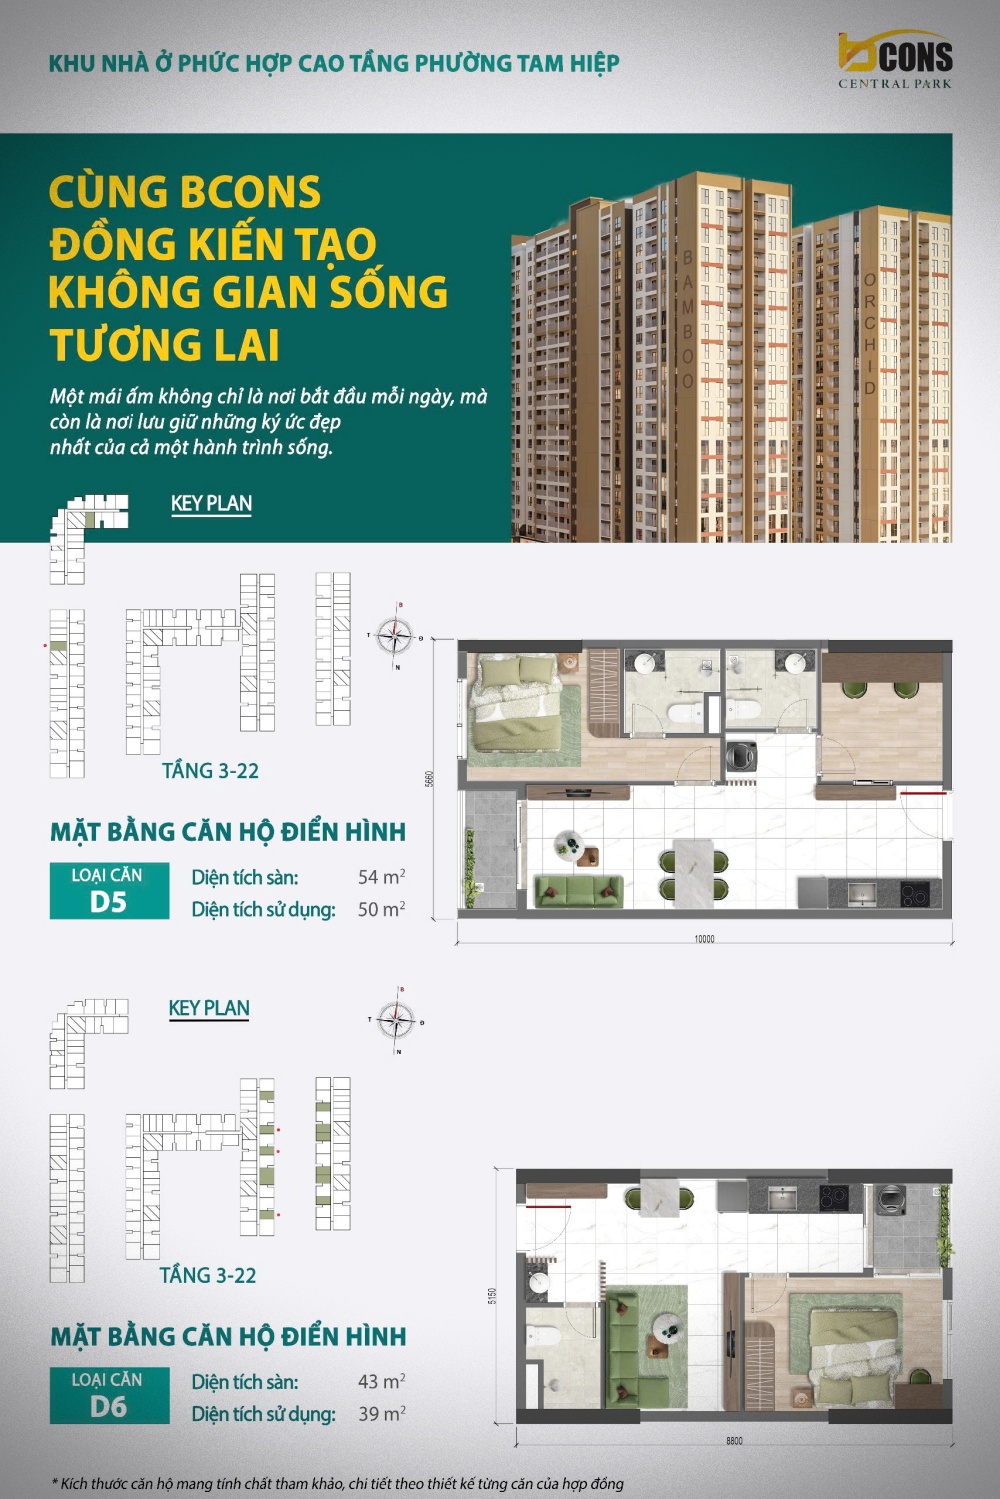
Căn 1PN khoảng 43 m² có phòng ngủ riêng, phù hợp với:
- Vợ chồng mới cưới.
- Người sống một mình nhưng cần sự riêng tư.
- Người làm việc tại nhà.
- Khách mua để cho thuê dài hạn.
Đây là lựa chọn trung gian giữa studio và căn 2PN: tổng giá chưa quá cao nhưng trải nghiệm sống riêng tư hơn.
Căn 2PN – nơi gia đình bắt đầu lớn lên
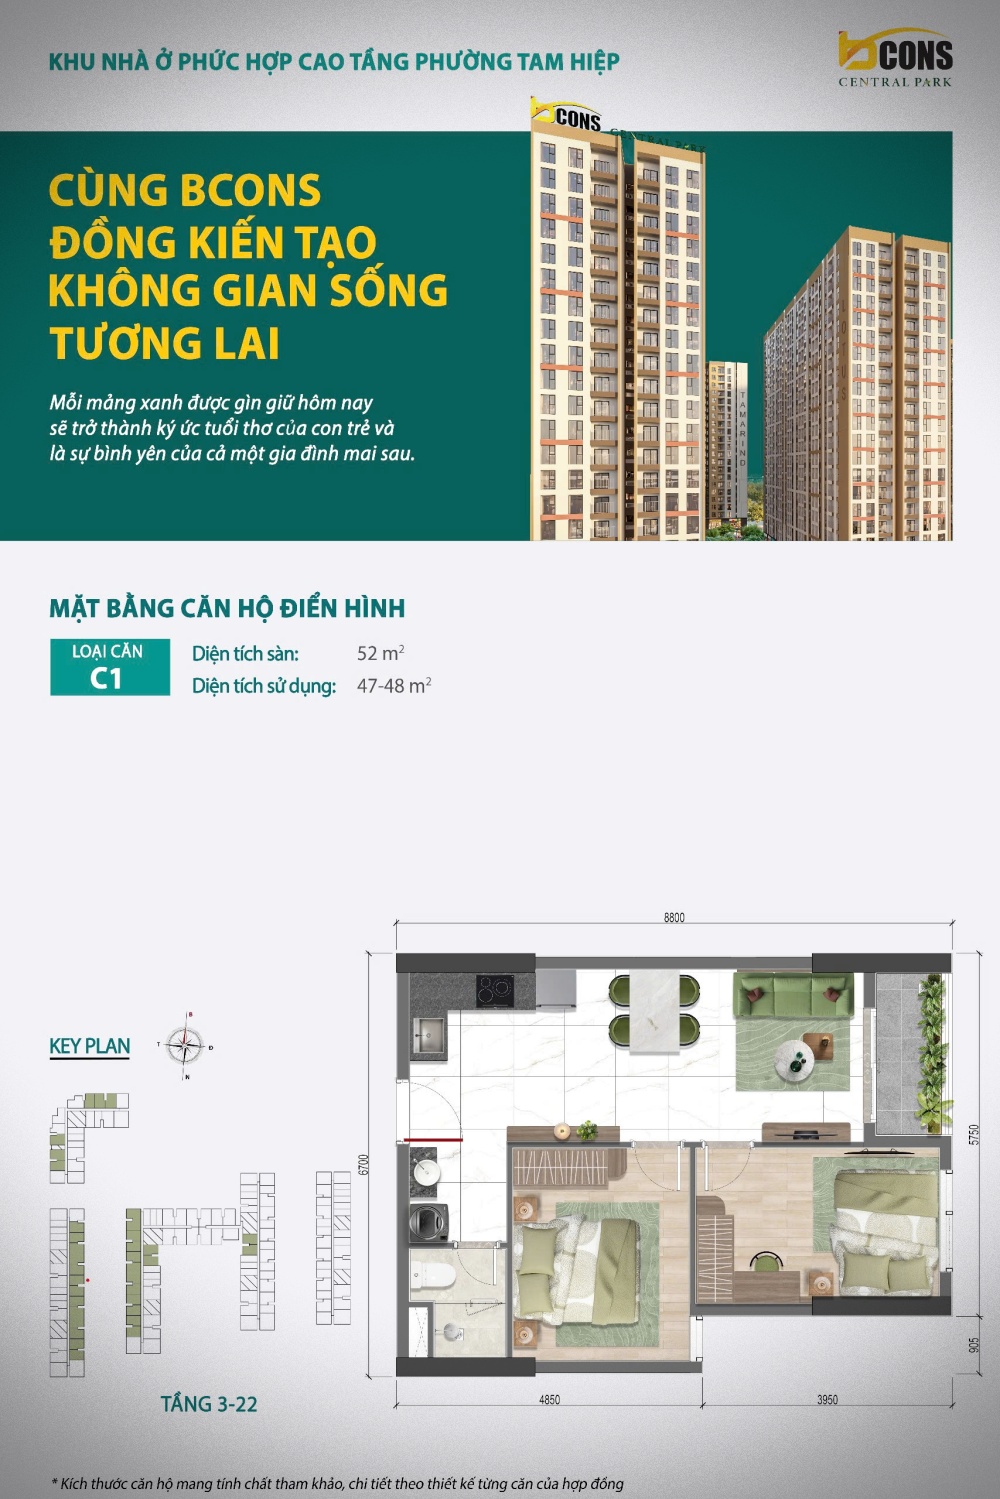
Căn 2PN khoảng 50–53 m² phù hợp với gia đình trẻ có một con hoặc cần thêm phòng làm việc.
Phòng thứ hai có thể là:
- Phòng ngủ cho con.
- Phòng làm việc.
- Phòng dành cho cha mẹ khi đến thăm.
- Không gian học tập.
- Phòng dự phòng trong những năm đầu.
Căn 2PN có tổng giá cao hơn nhưng đáp ứng nhu cầu ở lâu dài tốt hơn.
Tại sao người trẻ ngày càng ưu tiên căn hộ?
Thế hệ trẻ không chỉ chọn nhà bằng diện tích.
Họ chọn một cách sống.
Một nơi ở phù hợp phải giúp giảm thời gian dành cho những chuyến đi không cần thiết và tăng thời gian dành cho gia đình.
Họ quan tâm:
- Từ nhà đến nơi làm việc mất bao lâu.
- Con có không gian vui chơi an toàn không.
- Có thể đi bộ, tập thể thao hoặc thư giãn trong nội khu không.
- Siêu thị, bệnh viện và trường học có đủ gần không.
- Ai sẽ quản lý an ninh và vệ sinh khu vực chung.
- Khi thay đổi công việc, căn hộ có thể cho thuê không.
- Tổng chi phí mỗi tháng có phù hợp thu nhập không.
Đó là lý do căn hộ trong khu dân cư hiện hữu được quan tâm: người mua không phải đợi cả một khu vực hình thành rồi mới bắt đầu cuộc sống.
Bcons Central Park – một lựa chọn tại khu vực Biên Hòa
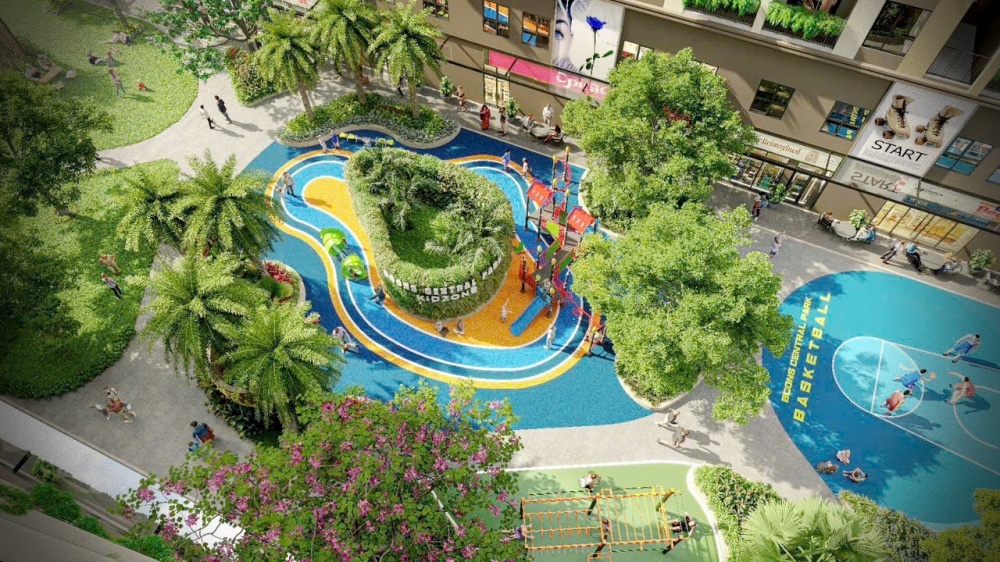
Bcons Central Park được phát triển tại số 236 đường Phan Trung, phường Tam Hiệp, Đồng Nai, thuộc khu vực trung tâm Biên Hòa cũ.
Thông tin tham khảo
| Hạng mục | Thông tin |
|---|---|
| Tên dự án | Bcons Central Park |
| Vị trí | 236 đường Phan Trung, phường Tam Hiệp, Đồng Nai |
| Chủ đầu tư | Tập đoàn Bcons |
| Quy mô khu đất | Khoảng 26.696 m² |
| Quy mô xây dựng | 5 khối căn hộ, khoảng 22 tầng và 2 tầng hầm |
| Số lượng sản phẩm | Khoảng 2.820 căn hộ và 113 shophouse |
| Loại căn | Studio, 1PN, 2PN và 3PN |
| Diện tích sàn | Khoảng 38–88 m² |
| Giá tham khảo | Từ khoảng 49,9 triệu đồng/m² |
| Bàn giao dự kiến | Quý II/2029 |
| Hotline/Zalo | 0969 77 11 95 |
Thông tin có thể thay đổi theo chính sách và hồ sơ tại từng thời điểm. Khách hàng cần kiểm tra tài liệu chính thức trước khi giao dịch.
Một nơi ở thuận tiện đáng giá bao nhiêu thời gian?
Mỗi ngày, chúng ta đều trả giá cho khoảng cách bằng thời gian.
Ba mươi phút đi xa hơn vào buổi sáng và ba mươi phút trở về vào buổi chiều tương đương hàng trăm giờ mỗi năm.
Đó là những giờ có thể dành cho:
- Một bữa cơm gia đình.
- Một buổi tập thể thao.
- Đưa con đi học.
- Nghỉ ngơi sau ngày làm việc.
- Học thêm một kỹ năng mới.
- Trò chuyện với người thân.
Bcons Central Park nằm trong khu vực đã có dân cư và hoạt động thương mại. Từ khu vực Phan Trung – Tam Hiệp, cư dân có thể tiếp cận hệ thống mua sắm, y tế, giáo dục và việc làm tại Biên Hòa.
Tiện ích ngoại khu tham khảo
- Vincom Plaza Biên Hòa.
- Lotte Mart.
- GO! Tân Hiệp.
- Bệnh viện Quốc tế Hoàn Mỹ.
- Bệnh viện Đa khoa Đồng Nai.
- Đại học Đồng Nai.
- KCN Amata.
- Khu vực Long Bình.
- KCN Biên Hòa 2.
- Hệ thống trường học và dịch vụ quanh Tam Hiệp.
Khách hàng nên khảo sát thực tế vào giờ cao điểm để đánh giá đúng thời gian đi làm, giao thông, tiếng ồn và lối ra vào dự án.
Xem thêm: Phân tích vị trí Bcons Central Park.
Tiện ích không chỉ để ngắm trên phối cảnh
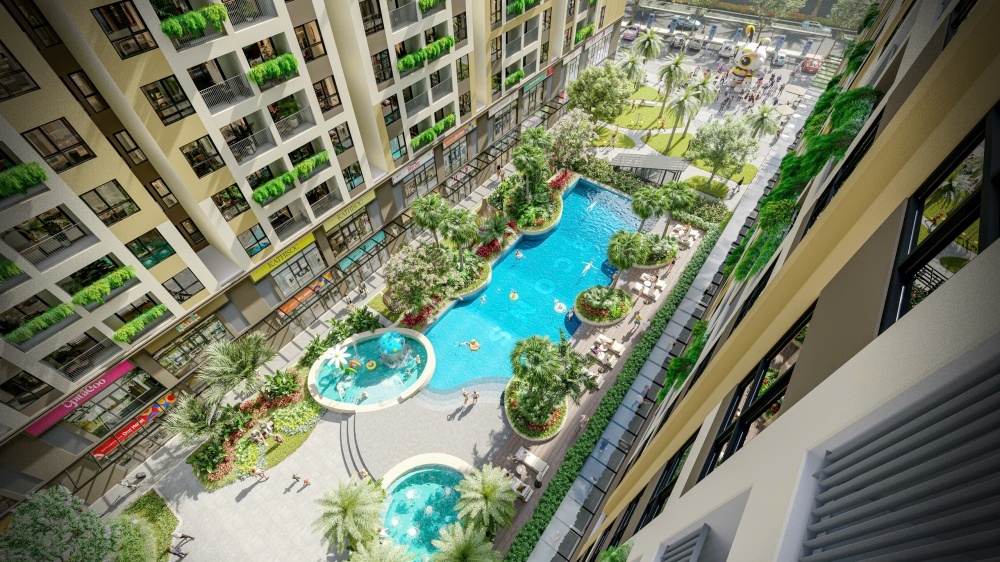
Một hồ bơi đẹp có thể tạo ấn tượng ban đầu. Nhưng giá trị thực của tiện ích nằm ở việc gia đình có sử dụng thường xuyên hay không.
Dự án được định hướng với:
- Công viên và khoảng xanh.
- Hồ bơi.
- Khu vui chơi trẻ em.
- Đường dạo bộ.
- Khu thể thao.
- Khu sinh hoạt cộng đồng.
- Không gian làm việc chung.
- Tiện ích giáo dục theo quy hoạch.
- Shophouse và thương mại.
- Khu vực đậu xe.
- Hệ thống kiểm soát an ninh.
Với người trẻ, tiện ích giúp cuộc sống sau giờ làm bớt phụ thuộc vào việc di chuyển.
Với gia đình có con nhỏ, tiện ích giúp trẻ có thêm không gian vận động.
Với người lớn tuổi, công viên và đường dạo tạo điều kiện duy trì sinh hoạt hằng ngày.
Tuy nhiên, khách hàng cần kiểm tra tiện ích nào nằm trong quy hoạch, thời điểm hoàn thiện, khả năng sử dụng và mức phí vận hành.
Từ tiền thuê đến tài sản đầu tiên: cần hiểu thế nào cho đúng?
Giả sử bạn đang thuê nhà với giá 7 triệu đồng/tháng.
Mỗi năm, tiền thuê tương đương 84 triệu đồng. Sau năm năm, nếu giá thuê không tăng, tổng số tiền là 420 triệu đồng.
Nhưng không thể chỉ nhìn con số này rồi kết luận rằng mua nhà luôn tốt hơn thuê.
Thuê nhà mang lại:
- Vốn ban đầu thấp.
- Dễ thay đổi nơi ở.
- Ít áp lực vay.
- Không phải chuẩn bị khoản nhận nhà lớn.
- Phù hợp khi công việc chưa ổn định.
Mua nhà mang lại:
- Quyền chủ động với nơi ở.
- Khả năng hình thành tài sản.
- Sự ổn định cho gia đình.
- Khả năng cho thuê hoặc chuyển nhượng.
- Nhưng cần vốn tự có và nghĩa vụ tài chính dài hạn.
Ví dụ căn studio khoảng 1,90 tỷ đồng
Theo phương án thanh toán có mức lũy tiến 10% khi ký hợp đồng:
| Giai đoạn | Số tiền tham khảo |
|---|---|
| Lũy tiến 10% khi ký hợp đồng | Khoảng 190 triệu đồng |
| Tổng vốn tự có sau 4 tháng đạt 20% | Khoảng 380 triệu đồng |
| Ngân hàng xem xét giải ngân 50% | Khoảng 950 triệu đồng |
| Thanh toán 25% khi nhận nhà | Khoảng 475 triệu đồng |
| Thanh toán 5% khi có thông báo giấy chứng nhận | Khoảng 95 triệu đồng |
Các con số chưa bao gồm kinh phí bảo trì, nội thất và chi phí phát sinh.
Như vậy, 190 triệu đồng là số tiền giúp bắt đầu kế hoạch, không phải số vốn duy nhất để sở hữu căn hộ.
Gia đình vẫn phải chuẩn bị:
- Thêm khoảng 190 triệu đồng trong bốn tháng tiếp theo.
- Khoản thanh toán khi nhận nhà.
- Chi phí nội thất.
- Quỹ dự phòng.
- Kế hoạch trả ngân hàng.
“Nếu đã có vốn tích lũy, thu nhập ổn định và kế hoạch dài hạn, bạn có thể từng bước chuyển một phần dòng tiền nhà ở thành tài sản của mình.”
Đừng để khoản vay lấy mất bình yên của căn nhà
Một căn hộ chỉ thực sự là tổ ấm khi gia đình vẫn sống bình yên sau mỗi kỳ thanh toán.
Trước khi quyết định, hãy thử trả lời:
- Sau khi đóng tiền nhà, còn đủ chi phí sinh hoạt không?
- Nếu thu nhập giảm trong sáu tháng, gia đình có quỹ dự phòng không?
- Nếu lãi suất tăng thêm 2–3%, khoản vay có còn chịu được không?
- Trong thời gian dự án xây dựng, có thể vừa thuê nhà vừa đóng tiền không?
- Khi nhận nhà, nguồn tiền 25% đến từ đâu?
- Có thể dành thêm chi phí nội thất không?
- Căn hộ có đủ dùng trong ít nhất 5–7 năm không?
Nếu chưa trả lời được, chưa cần vội đặt cọc.
Hãy bắt đầu bằng một bảng tính.
Ba phương án tài chính để lựa chọn
| Phương án | Điểm nổi bật | Phù hợp với |
|---|---|---|
| Thanh toán theo tiến độ | Chiết khấu tham khảo 8,5% | Người có dòng tiền chủ động |
| Thanh toán 20%, vay 50% | Hỗ trợ lãi suất và ân hạn gốc theo chính sách | Gia đình có sẵn khoảng 20% |
| Lũy tiến 10%, vay 50% | Giảm số tiền cần đóng khi ký hợp đồng | Người cần thêm thời gian chuẩn bị vốn |
Phương án lũy tiến 10% giúp hạ ngưỡng tài chính ban đầu, nhưng khách hàng phải đóng thêm 10% trong bốn tháng và tiếp tục chuẩn bị các khoản về sau.
Xem toàn bộ lịch đóng tiền tại Phương thức thanh toán Bcons Central Park.
ĐỪNG CHỌN CĂN BẰNG CẢM TÍNH
Nhận miễn phí:
- Bảng tính dòng tiền theo thu nhập.
- So sánh studio, 1PN và 2PN.
- Tổng vốn cần chuẩn bị.
- Khoản vay dự kiến.
- Chi phí khi nhận nhà.
- Gợi ý mã căn phù hợp.
- Lịch trải nghiệm nhà mẫu.
Ai nên bắt đầu tìm hiểu ngay?
Bạn nên bắt đầu khảo sát nếu:
- Đang thuê nhà tại Biên Hòa, hoặc đang ở thuê tại Thành phố Hồ Chí Minh, Bình Dương nhưng chưa có đủ tiền mua nhà phố tại trung tâm với các điều kiện tiện ích, an ninh.
- Có từ khoảng 190–260 triệu đồng tiền tích lũy ban đầu, và kế hoạch trong 4 tháng có đủ vốn khoảng 400 triệu.
- Có thể tiếp tục bổ sung vốn trong những tháng sau.
- Thu nhập cá nhân hoặc gia đình tương đối ổn định.
- Có kế hoạch sống tại Biên Hòa từ 5 năm trở lên, hoặc tích lũy 1 tài sản từ chính đồng tiền thuê nhà, bằng cách cho thuê lấy dòng tiền bù lại khoản tiền thuê hiện tại, sau 1 khoảng thời gian sẽ có dư 1 tài sản.
- Không phải sử dụng toàn bộ tiền tiết kiệm để đóng nhà.
- Chấp nhận thời gian chờ đến dự kiến năm 2029 để nhận nhà vào ở ngay
- Muốn chuẩn bị tài sản đầu tiên.
“Bắt đầu tìm hiểu” không có nghĩa phải mua ngay.
Đó là lúc bạn biết:
- Mình còn thiếu bao nhiêu tiền.
- Nên chọn loại căn nào.
- Cần tiết kiệm thêm bao lâu.
- Thu nhập cần đạt mức nào.
- Khi nào nên đặt cọc.
- Khi nào nên tiếp tục thuê.
Ai chưa nên mua ở thời điểm này?
Bạn nên thận trọng nếu:
- Chưa có quỹ dự phòng.
- Thu nhập đang biến động mạnh.
- Đang có nhiều khoản vay.
- Chỉ đủ tiền đóng 10% đầu tiên.
- Không có kế hoạch cho khoản nhận nhà.
- Cần vào ở ngay.
- Phải bán lại sớm để trả nợ.
- Tin rằng giá chắc chắn tăng.
- Muốn tiền thuê tương lai trả toàn bộ khoản vay.
Đôi khi, quyết định tốt nhất chưa phải là mua ngay.
Đó có thể là dành thêm 12 tháng để tích lũy và trở lại với một vị thế an toàn hơn.
Hãy đến nhà mẫu trước khi quyết định
Mặt bằng giúp bạn hiểu căn hộ bằng con số.
Nhà mẫu giúp bạn cảm nhận căn hộ bằng cuộc sống.
Khi tham quan, hãy thử hình dung:
- Chiếc sofa của gia đình sẽ đặt ở đâu.
- Bàn ăn có đủ chỗ cho một bữa cơm ấm cúng không.
- Phòng ngủ có đặt được tủ quần áo không.
- Phòng phụ dùng cho con hay làm việc.
- Khu bếp có đủ khoảng thao tác.
- Ban công đón nắng vào thời điểm nào.
- Lối đi có thoải mái khi đặt đủ nội thất.
- Gia đình có thể sống trong không gian này từ 5–10 năm không.
Bạn không cần quyết định trong lần tham quan đầu tiên.
Hãy đến để hiểu sản phẩm, chụp lại những điều còn băn khoăn và yêu cầu một bảng tính đầy đủ trước khi lựa chọn.
Đăng ký tham quan Bcons Central Park
Khách đăng ký sớm được hỗ trợ:
- Đặt lịch tham quan nhà mẫu.
- Trải nghiệm VR360 trước khi đến.
- Nhận bảng giá mới.
- Nhận bộ mặt bằng.
- Tính dòng tiền theo loại căn.
- So sánh phương thức thanh toán.
- Phân tích căn phù hợp với số người ở.
- Giải đáp hồ sơ và quy trình giao dịch.
Câu hỏi thường gặp
Chỉ có khoảng 190 triệu đồng có mua được căn hộ không?
Khoảng 190 triệu đồng tương đương 10% giá trị minh họa của căn studio khoảng 1,90 tỷ đồng. Đây chỉ là số tiền ở giai đoạn ký hợp đồng theo phương án tương ứng. Khách hàng phải tiếp tục bổ sung vốn và đáp ứng điều kiện vay.
Sau bốn tháng cần chuẩn bị bao nhiêu?
Với căn studio khoảng 1,90 tỷ đồng, tổng vốn tự có đã thanh toán sau bốn tháng có thể đạt khoảng 380 triệu đồng, chưa bao gồm các chi phí khác.
Gia đình trẻ nên chọn studio hay 1PN?
Studio phù hợp nếu ưu tiên tổng giá thấp. Căn 1PN phù hợp hơn nếu cần phòng ngủ riêng và muốn sử dụng lâu dài hơn.
Gia đình có một con nên chọn căn nào?
Căn 2PN – 1WC khoảng 50–53 m² đáng khảo sát nhờ có hai phòng ngủ và tổng giá thấp hơn căn 2PN – 2WC.
Đang thuê nhà có nên mua không?
Có thể cân nhắc nếu gia đình có vốn tự có, thu nhập ổn định, quỹ dự phòng và kế hoạch sống lâu dài tại Biên Hòa. Nếu mua nhà khiến dòng tiền quá căng, tiếp tục thuê và tích lũy thêm là quyết định hợp lý.
Có được tham quan nhà mẫu miễn phí không?
Khách hàng có thể đăng ký trước để được xác nhận lịch tham quan và nhận bộ tài liệu dự án.
Tuyên bố thông tin: Nội dung được cập nhật tháng 9/2026 và mang tính tham khảo. Giá bán, chính sách, tiến độ, lãi suất và hồ sơ pháp lý có thể thay đổi. Các phép tính không phải cam kết cho vay hoặc cam kết giá. Khách hàng cần kiểm tra văn bản chính thức trước khi đặt cọc hoặc ký hợp đồng.
“nguồn” sanbdsmiennam.com.vn


