


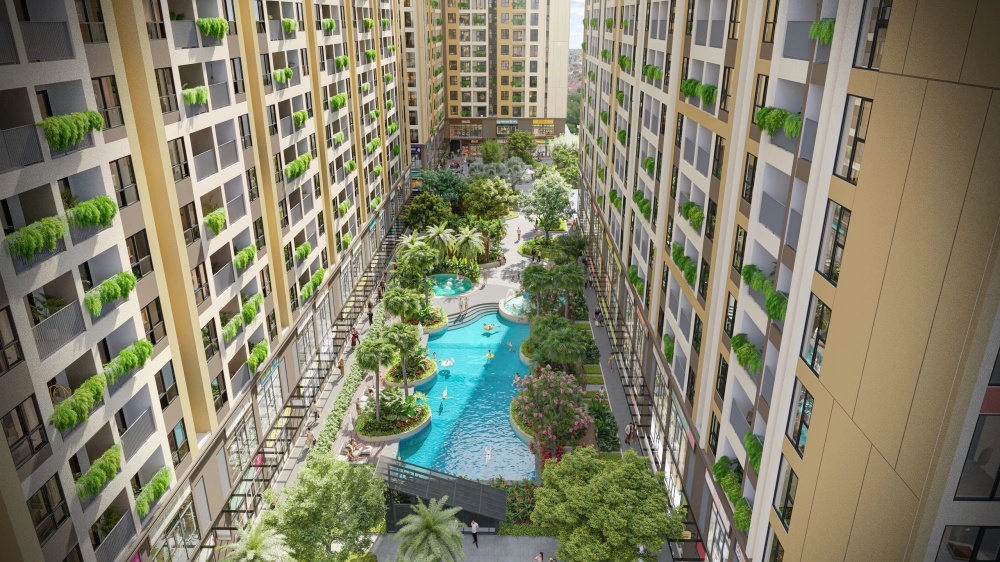
Ngày 04/09/2026, Công ty Cổ phần Phát triển Đô thị Tam Hiệp đã ban hành ba phương thức thanh toán áp dụng cho căn hộ thuộc Dự án Khu nhà ở phức hợp cao tầng phường Tam Hiệp, tên thương mại Bcons Central Park.
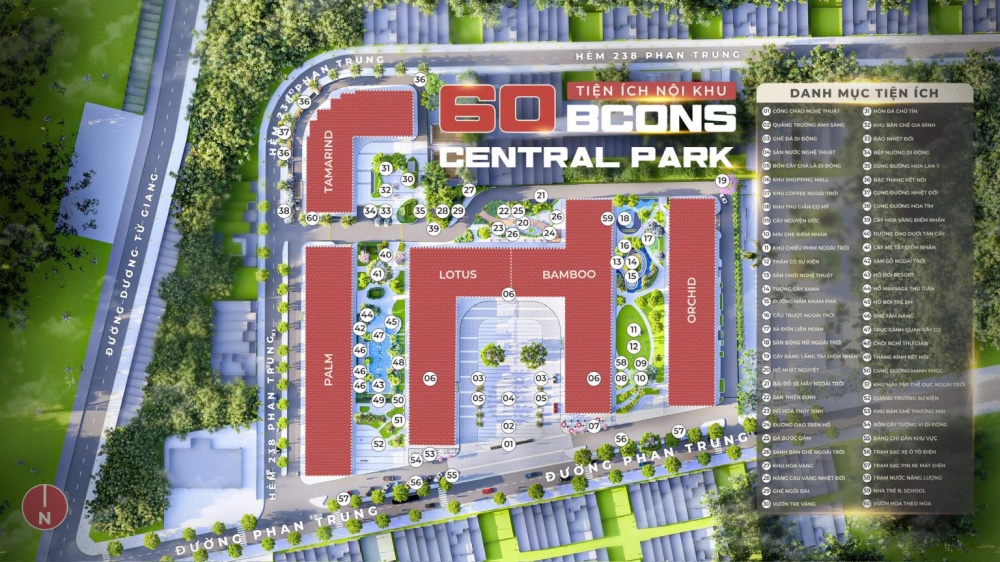
Ba phương án được thiết kế cho những nhóm khách hàng có khả năng tài chính khác nhau:
- Phương thức thanh toán 01: Thanh toán bằng vốn tự có theo tiến độ và được chiết khấu 8,5%.
- Phương thức thanh toán 02: Thanh toán 20%, ngân hàng giải ngân 50% và được hỗ trợ lãi suất, ân hạn nợ gốc.
- Phương thức thanh toán 03: Thanh toán ban đầu 10%, ngân hàng giải ngân 50% và chủ đầu tư cam kết mức lãi suất không vượt quá 6,9%/năm trong thời gian quy định.
Thời gian bàn giao căn hộ trong các thông báo được dự kiến vào Quý II/2029.
Lưu ý: Các chính sách được áp dụng từ ngày ban hành đến khi có thông báo mới. Khách hàng cần kiểm tra bảng giá, mã căn, hợp đồng mua bán, hồ sơ vay và thông báo mới nhất trước khi ký kết.
Tóm tắt ba phương thức thanh toán Bcons Central Park
| Nội dung | PTTT 01 | PTTT 02 | PTTT 03 |
|---|---|---|---|
| Thanh toán khi ký thỏa thuận đăng ký | 5% | 5% | 5% |
| Thanh toán khi ký hợp đồng mua bán | Thêm 15%, lũy tiến 20% | Thêm 15%, lũy tiến 20% | Thêm 5%, lũy tiến 10% |
| Ngân hàng giải ngân | Không bắt buộc | 50% | 50% |
| Các đợt tiếp theo trước bàn giao | Thanh toán dần theo tiến độ | Không có thêm đợt vốn tự có trước bàn giao | Thêm 5% sau 2 tháng và 5% sau 4 tháng |
| Thanh toán khi bàn giao | 25% | 25% | 25% |
| Thanh toán khi có thông báo bàn giao giấy chứng nhận | 5% | 5% | 5% |
| Hỗ trợ nổi bật | Chiết khấu 8,5% | Hỗ trợ lãi suất và ân hạn nợ gốc tối đa 24 tháng | Lãi suất cam kết không quá 6,9%/năm theo thời gian quy định |
| Đối tượng phù hợp | Khách có dòng tiền chủ động | Khách có sẵn 20% và muốn vay ngân hàng | Khách muốn giảm vốn ban đầu xuống 10% |
Phương thức thanh toán 01: Thanh toán theo tiến độ, chiết khấu 8,5%
Phương thức thanh toán 01 phù hợp với người có nguồn tài chính chủ động, không phụ thuộc nhiều vào ngân hàng và muốn nhận mức chiết khấu cao hơn.
Theo Thông báo số 05/TB-BPTH, tiến độ thanh toán được chia thành 12 đợt.
Chi tiết tiến độ thanh toán Bcons Central Park PTTT 01
| Đợt | Thời điểm thanh toán | Tỷ lệ |
|---|---|---|
| 1 | Ký thỏa thuận đăng ký | 5% |
| 2 | Ký hợp đồng mua bán theo thông báo của chủ đầu tư | 15% |
| 3 | Hai tháng sau khi ký hợp đồng mua bán | 5% |
| 4 | Bốn tháng sau khi ký hợp đồng mua bán | 5% |
| 5 | Sáu tháng sau khi ký hợp đồng mua bán | 5% |
| 6 | Tám tháng sau khi ký hợp đồng mua bán | 10% |
| 7 | Mười tháng sau khi ký hợp đồng mua bán | 5% |
| 8 | Mười hai tháng sau khi ký hợp đồng mua bán | 5% |
| 9 | Mười bốn tháng sau khi ký hợp đồng mua bán | 5% |
| 10 | Mười tám tháng sau khi ký hợp đồng mua bán | 10% |
| 11 | Khi có thông báo bàn giao căn hộ, dự kiến Quý II/2029 | 25% |
| 12 | Khi có thông báo bàn giao giấy chứng nhận | 5% |
| Tổng cộng | 100% |
Ở đợt ký thỏa thuận đăng ký, khách hàng thanh toán 5%, chưa bao gồm thuế giá trị gia tăng và đã bao gồm tiền đảm bảo.
Khi ký hợp đồng mua bán, khách hàng thanh toán thêm 15%, nâng số tiền lũy kế lên 20% giá trị căn hộ, bao gồm thuế giá trị gia tăng của đợt 1 và đợt 2.
Các đợt từ đợt 3 đến đợt 10 đã bao gồm thuế giá trị gia tăng theo nội dung thông báo.
Khi nhận bàn giao căn hộ Bcons Central Park, khách hàng phải thanh toán đủ:
- Lũy tiến 95% giá trị căn hộ.
- 100% thuế giá trị gia tăng.
- 100% phí bảo trì.
Phí bảo trì tương đương 2% giá trị căn hộ chưa bao gồm thuế giá trị gia tăng.
Ưu đãi của PTTT 01
Khách hàng lựa chọn phương thức thanh toán Bcons Central Park 01 được hưởng mức chiết khấu 8,5% trên tổng giá trị căn hộ, chưa bao gồm thuế giá trị gia tăng và phí bảo trì, tính theo giá bán ban hành của phương thức thanh toán 02.
Đây là phương án phù hợp với:
- Khách hàng có sẵn dòng tiền lớn.
- Người không muốn sử dụng khoản vay ngân hàng.
- Nhà đầu tư muốn tối ưu giá mua ban đầu.
- Khách hàng có thể chủ động chuẩn bị tiền theo chu kỳ 2–4 tháng.
Điểm cần cân nhắc là khách hàng phải thanh toán đến 70% trước thời điểm bàn giao căn hộ. Vì vậy, dù được chiết khấu cao, phương án này vẫn đòi hỏi dòng tiền tương đối mạnh.
Phương thức thanh toán 02: Trả trước 20%, ngân hàng giải ngân 50%
Phương thức thanh toán 02 phù hợp với khách hàng có sẵn khoảng 20% giá trị căn hộ Bcons Central Park và muốn sử dụng khoản vay ngân hàng để giảm áp lực dòng tiền trong giai đoạn dự án xây dựng.
Theo Thông báo số 06/TB-BPTH, tiến độ thanh toán gồm năm đợt.
Chi tiết tiến độ thanh toán PTTT 02
| Đợt | Thời điểm thanh toán | Tỷ lệ |
|---|---|---|
| 1 | Ký thỏa thuận đăng ký | 5% |
| 2 | Ký hợp đồng mua bán theo thông báo của chủ đầu tư | 15% |
| 3 | 15 ngày sau khi ký hợp đồng mua bán, ngân hàng giải ngân | 50% |
| 4 | Khi có thông báo bàn giao căn hộ, dự kiến Quý II/2029 | 25% |
| 5 | Khi có thông báo bàn giao giấy chứng nhận | 5% |
| Tổng cộng | 100% |
Sau khi khách hàng hoàn thành 20% giá trị căn hộ, ngân hàng sẽ xem xét phê duyệt hồ sơ vay và giải ngân 50%, bao gồm thuế giá trị gia tăng.
Tài sản bảo đảm của khoản vay là chính căn hộ Bcons Central Park.
Chính sách hỗ trợ của PTTT 02
Chủ đầu tư hỗ trợ:
- Lãi suất trên số tiền ngân hàng giải ngân.
- Ân hạn nợ gốc.
- Thời gian tính từ ngày giải ngân đợt 3 đến khi chủ đầu tư gửi thông báo thanh toán nhận bàn giao căn hộ.
- Thời gian hỗ trợ không vượt quá 24 tháng.
Phương thức này chỉ áp dụng cho khách hàng cá nhân với gói lãi suất cố định tối đa 24 tháng.
Đối tượng áp dụng gồm:
- Khách hàng ký hợp đồng mua bán trực tiếp với chủ đầu tư.
- Khách hàng thứ cấp đã được chủ đầu tư cấp văn bản xác nhận chuyển nhượng.
Chủ đầu tư không hỗ trợ chi phí tất toán khoản vay trước hạn.
Ai phù hợp với PTTT 02?
Phương thức thanh toán Bcons Central Park Biên Hòa 02 phù hợp với người:
- Có sẵn khoảng 20% giá trị căn hộ.
- Có hồ sơ thu nhập đủ điều kiện vay.
- Muốn hạn chế áp lực trả lãi và trả gốc trong thời gian xây dựng.
- Dự kiến có thêm nguồn tiền trước khi nhận nhà.
- Muốn giữ lại một phần vốn để kinh doanh hoặc đầu tư.
Điểm cần lưu ý là khách hàng vẫn phải chuẩn bị thêm 25% giá trị căn hộ cùng phí bảo trì khi nhận bàn giao.
Việc được ngân hàng giải ngân 50% không có nghĩa khách hàng chỉ cần thanh toán 20% trong toàn bộ quá trình. Tổng phần tài chính do khách hàng tự chuẩn bị vẫn khoảng 50% giá trị căn hộ, chưa bao gồm phí bảo trì và các chi phí liên quan.
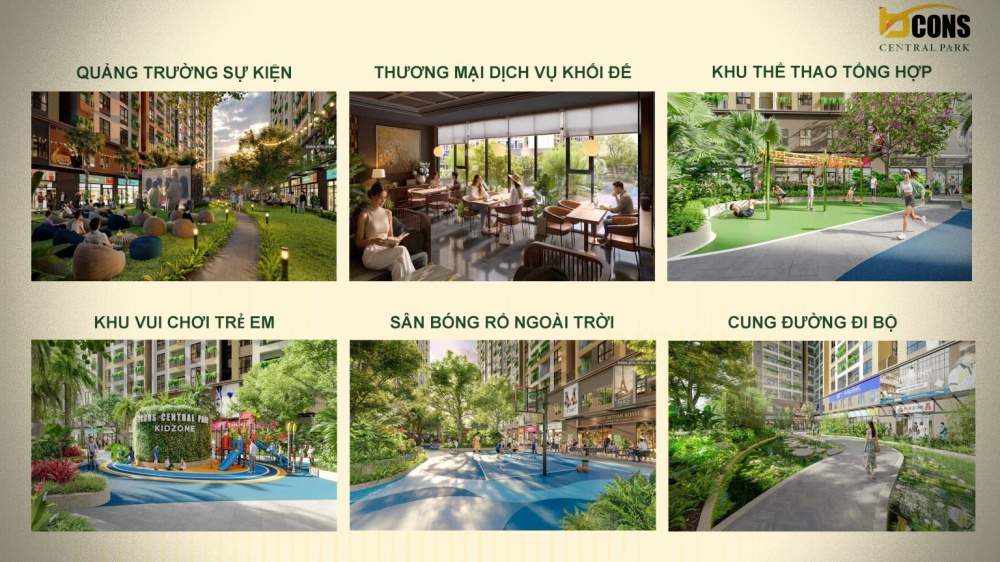
Phương thức thanh toán 03: Trả trước 10%, vay 50%, lãi suất không quá 6,9%/năm
Phương thức thanh toán 03 có số vốn ban đầu thấp nhất trong ba phương án.
Khách hàng thanh toán lũy tiến 10% khi ký hợp đồng mua bán. Sau đó, ngân hàng xem xét giải ngân 50% giá trị căn hộ.
Chi tiết tiến độ thanh toán PTTT 03
| Đợt | Thời điểm thanh toán | Tỷ lệ |
|---|---|---|
| 1 | Ký thỏa thuận đăng ký | 5% |
| 2 | Ký hợp đồng mua bán theo thông báo của chủ đầu tư | 5% |
| 3 | Bảy ngày sau khi ký hợp đồng mua bán, ngân hàng giải ngân | 50% |
| 4 | Hai tháng sau khi ký hợp đồng mua bán | 5% |
| 5 | Bốn tháng sau khi ký hợp đồng mua bán | 5% |
| 6 | Khi có thông báo bàn giao căn hộ, dự kiến Quý II/2029 | 25% |
| 7 | Khi có thông báo bàn giao giấy chứng nhận | 5% |
| Tổng cộng | 100% |
Như vậy, khách hàng chỉ cần thanh toán lũy tiến 10% ở thời điểm ký hợp đồng mua bán. Sau bốn tháng, phần vốn khách hàng đã tự thanh toán sẽ đạt 20%.
Chính sách lãi suất của PTTT 03
Theo thông báo, chủ đầu tư cam kết:
- Mức lãi suất không vượt quá 6,9%/năm.
- Thời gian áp dụng tối đa 48 tháng.
- Thời gian áp dụng không quá 24 tháng kể từ ngày chủ đầu tư gửi thông báo thanh toán bàn giao căn hộ.
- Nếu lãi suất thực tế vượt quá 6,9%/năm, chủ đầu tư thanh toán 100% phần chênh lệch trong thời gian cam kết.
Thông báo đồng thời ghi nhận phương thức này áp dụng cho khách hàng cá nhân với gói lãi suất cố định tối đa 30 tháng tại ngân hàng MB.
Do tài liệu có nhiều mốc thời gian khác nhau gồm 24 tháng, 30 tháng và tối đa 48 tháng, khách hàng cần yêu cầu đơn vị tư vấn giải thích bằng văn bản:
- Thời gian cố định lãi suất trong hợp đồng tín dụng.
- Thời gian chủ đầu tư bù phần lãi suất vượt quá 6,9%.
- Thời điểm bắt đầu và kết thúc hỗ trợ.
- Lãi suất áp dụng sau khi hết thời gian cam kết.
- Phí trả nợ trước hạn.
Chủ đầu tư không hỗ trợ chi phí tất toán trước hạn.
Ai phù hợp với PTTT 03?
Phương thức thanh toán Bcons Central Park Biên Hòa 03 phù hợp với:
- Gia đình trẻ chưa muốn bỏ ra 20% ngay khi ký hợp đồng.
- Người có thu nhập ổn định nhưng vốn tích lũy ban đầu còn hạn chế.
- Khách hàng muốn giữ lại tiền mặt trong ngắn hạn.
- Người đủ điều kiện vay ngân hàng MB.
- Khách hàng dự kiến có thêm nguồn tiền trong vòng 2–4 tháng sau khi ký hợp đồng.
Ưu điểm lớn nhất của phương án này là giảm số tiền cần chuẩn bị ở thời điểm ký hợp đồng mua bán từ 20% xuống còn 10%.
Tuy nhiên, khách hàng vẫn phải thanh toán thêm 10% trong bốn tháng tiếp theo, 25% khi nhận bàn giao và 5% khi có thông báo bàn giao giấy chứng nhận.
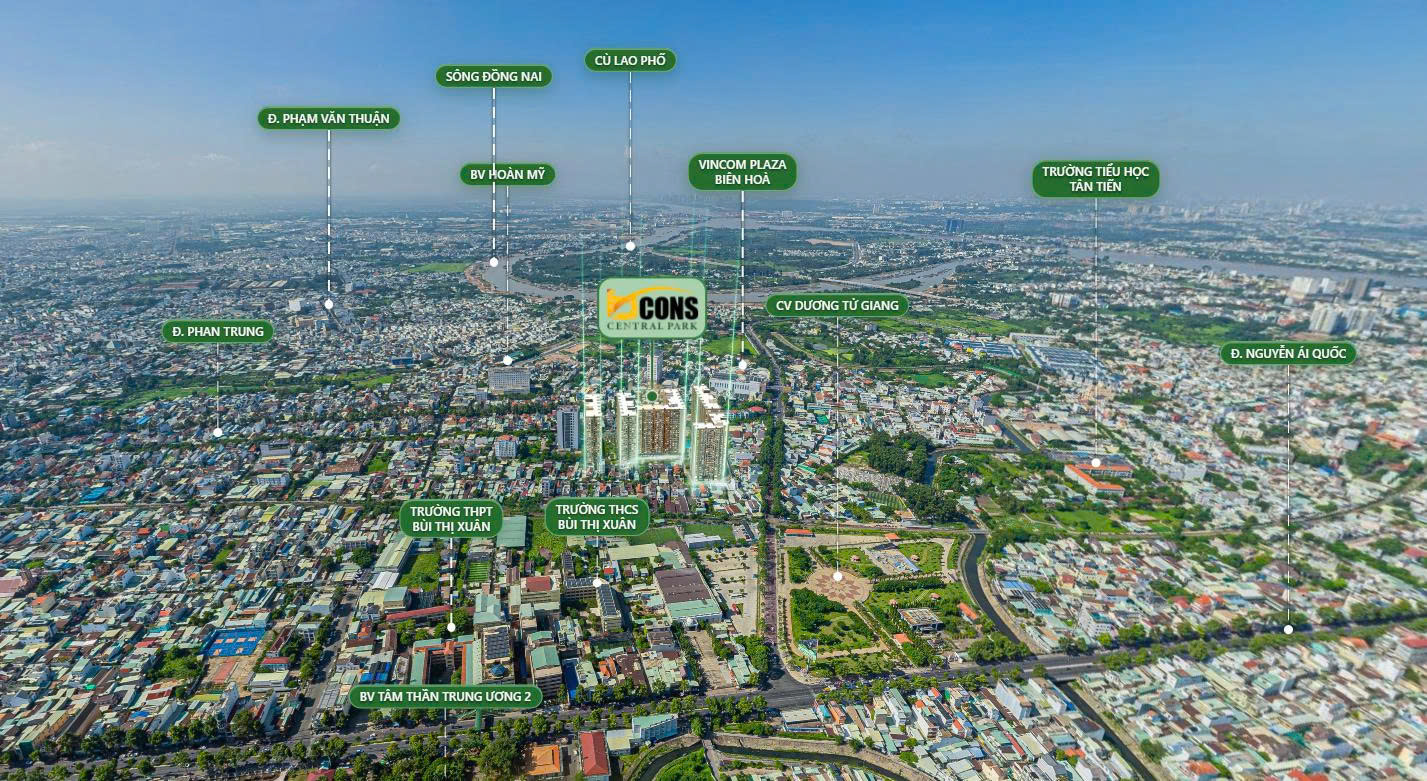
So sánh ưu và nhược điểm của ba phương thức
| Phương án | Ưu điểm | Điểm cần cân nhắc |
|---|---|---|
| PTTT 01 | Chiết khấu 8,5%, không bắt buộc vay ngân hàng | Phải thanh toán đến 70% trước bàn giao |
| PTTT 02 | Chỉ dùng 20% vốn ban đầu, ngân hàng giải ngân 50%, được hỗ trợ lãi suất và ân hạn gốc | Phải đáp ứng điều kiện vay; cần chuẩn bị 25% khi nhận nhà |
| PTTT 03 | Chỉ cần lũy tiến 10% khi ký hợp đồng, lãi suất cam kết không quá 6,9%/năm theo thời gian quy định | Phải đóng thêm 10% trong bốn tháng; cần làm rõ các mốc hỗ trợ lãi suất |
Nên chọn phương thức thanh toán nào?
Chọn PTTT 01 nếu:
- Có nguồn tiền nhàn rỗi.
- Không muốn vay ngân hàng.
- Muốn hưởng chiết khấu 8,5%.
- Có khả năng thanh toán đều theo tiến độ.
Chọn PTTT 02 nếu:
- Có sẵn khoảng 20% giá trị căn hộ.
- Muốn vay 50% nhưng hạn chế áp lực lãi và gốc trong thời gian xây dựng.
- Có kế hoạch chuẩn bị thêm 25% khi nhận nhà.
- Muốn lịch thanh toán đơn giản, ít đợt.
Chọn PTTT 03 nếu:
- Chưa muốn thanh toán ngay 20%.
- Có thể chuẩn bị thêm tiền trong vòng bốn tháng.
- Đủ điều kiện vay tại ngân hàng MB.
- Muốn cố định hoặc kiểm soát chi phí lãi vay trong giai đoạn đầu.
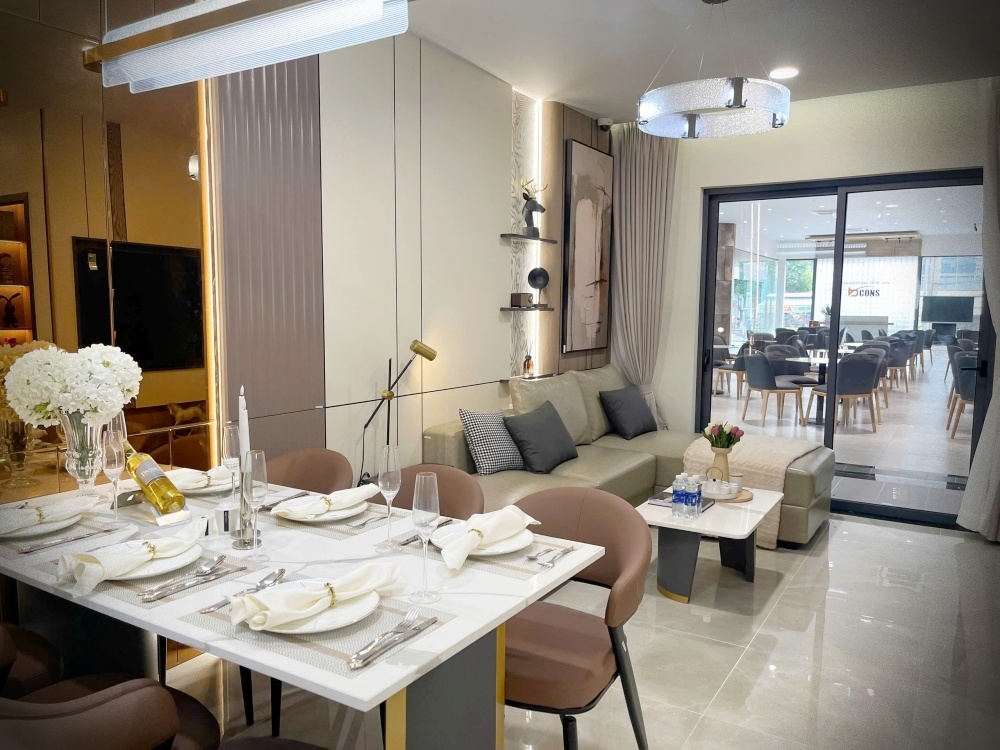
Ví dụ minh họa căn hộ có tổng giá thấp nhất
Trong cơ cấu sản phẩm, căn Studio thường là dòng căn hộ có diện tích và tổng giá thấp nhất.
Giả sử khách hàng chọn một căn Studio có:
| Nội dung giả định | Giá trị |
|---|---|
| Loại căn hộ | Studio |
| Diện tích dự kiến | Khoảng 37–40 m² |
| Tổng giá căn hộ giả định | 1,8 tỷ đồng |
| Phương thức áp dụng | PTTT 03 |
| Ngân hàng giải ngân | 50% |
| Phí bảo trì | Chưa tính trong giá minh họa |
Mức 1,8 tỷ đồng chỉ được sử dụng để minh họa cách tính. Đây không phải báo giá chính thức của một mã căn cụ thể. Khách hàng cần sử dụng bảng giá do chủ đầu tư phát hành để tính chính xác.
Dòng tiền minh họa theo PTTT 03
| Đợt | Thời điểm | Tỷ lệ | Số tiền minh họa |
|---|---|---|---|
| 1 | Ký thỏa thuận đăng ký | 5% | 90 triệu đồng |
| 2 | Ký hợp đồng mua bán | 5% | 90 triệu đồng |
| 3 | Ngân hàng giải ngân sau khi ký hợp đồng | 50% | 900 triệu đồng |
| 4 | Hai tháng sau khi ký hợp đồng | 5% | 90 triệu đồng |
| 5 | Bốn tháng sau khi ký hợp đồng | 5% | 90 triệu đồng |
| 6 | Khi nhận bàn giao căn hộ | 25% | 450 triệu đồng |
| 7 | Khi có thông báo bàn giao giấy chứng nhận | 5% | 90 triệu đồng |
| Tổng cộng | 100% | 1,8 tỷ đồng |
Người mua cần chuẩn bị bao nhiêu tiền?
Giai đoạn ký hợp đồng
Khách hàng thanh toán:
- Đợt 1: 90 triệu đồng.
- Đợt 2: 90 triệu đồng.
Tổng vốn tự có khi ký hợp đồng mua bán:
180 triệu đồng, tương đương 10% giá trị căn hộ.
Trong bốn tháng tiếp theo
Khách hàng thanh toán:
- Sau hai tháng: 90 triệu đồng.
- Sau bốn tháng: 90 triệu đồng.
Tổng vốn tự có sau bốn tháng:
360 triệu đồng, tương đương 20% giá trị căn hộ.
Phần ngân hàng giải ngân
Ngân hàng giải ngân:
900 triệu đồng, tương đương 50% giá trị căn hộ.
Khách hàng phải đáp ứng điều kiện phê duyệt tín dụng của ngân hàng. Căn hộ được sử dụng làm tài sản bảo đảm.
Khi nhận bàn giao
Khách hàng thanh toán thêm:
- 25% giá trị căn hộ: 450 triệu đồng.
- Phí bảo trì: tính bằng 2% giá trị căn hộ chưa bao gồm thuế giá trị gia tăng.
- Các khoản khác nếu có theo hợp đồng và thông báo hợp lệ.
Khi nhận giấy chứng nhận
Khách hàng thanh toán 5% còn lại, tương đương: 90 triệu đồng.
Tổng vốn tự có của khách hàng
Nếu ngân hàng giải ngân đúng 50%, khách hàng phải tự chuẩn bị tổng cộng 50% giá trị căn hộ:
900 triệu đồng, chưa bao gồm phí bảo trì và các chi phí phát sinh.
Vì vậy, thông điệp “trả trước 10%” chỉ phản ánh số tiền cần chuẩn bị tại thời điểm ký hợp đồng mua bán. Đây không phải toàn bộ vốn tự có cần thiết trong suốt quá trình mua căn hộ.
Những điểm cần kiểm tra trước khi chọn phương thức thanh toán tại Bcons Central Park Biên Hòa
Trước khi ký thỏa thuận hoặc hợp đồng mua bán, khách hàng nên yêu cầu làm rõ:
- Giá bán chính thức của đúng mã căn.
- Giá đã bao gồm thuế giá trị gia tăng hay chưa.
- Cách tính phí bảo trì 2%.
- Số tiền đảm bảo đã được khấu trừ vào đợt 1 hay chưa.
- Điều kiện để ngân hàng phê duyệt khoản vay.
- Thời điểm ngân hàng bắt đầu tính lãi.
- Thời gian chủ đầu tư hỗ trợ hoặc bù lãi suất.
- Lãi suất sau thời gian ưu đãi.
- Phí tất toán trước hạn.
- Điều kiện xử lý nếu hồ sơ vay không được phê duyệt.
- Nghĩa vụ thanh toán 25% khi nhận bàn giao.
- Thời điểm phải thanh toán phí bảo trì.
- Điều kiện chuyển nhượng hợp đồng mua bán.
- Chính sách có còn hiệu lực tại ngày đặt mua hay không.
Kết luận
Bcons Central Park hiện có ba phương thức thanh toán chính:
- PTTT 01: Phù hợp với khách hàng có dòng tiền tốt và muốn nhận chiết khấu 8,5%.
- PTTT 02: Phù hợp với khách hàng có sẵn 20%, vay 50% và muốn được hỗ trợ lãi suất, ân hạn nợ gốc trong thời gian xây dựng.
- PTTT 03: Phù hợp với khách hàng muốn giảm vốn thanh toán khi ký hợp đồng xuống 10%, sau đó bổ sung thêm 10% trong bốn tháng.
Đối với gia đình trẻ mua căn hộ lần đầu, PTTT 03 giúp giảm áp lực ban đầu. Tuy nhiên, người mua cần nhìn toàn bộ dòng tiền, không chỉ nhìn vào mức thanh toán 10%.
Dù lựa chọn phương án nào, khách hàng vẫn cần chuẩn bị:
- Nguồn tiền cho các đợt tiếp theo.
- Khoản thanh toán 25% khi nhận nhà.
- Phí bảo trì.
- Chi phí hoàn thiện nội thất.
- Phương án trả nợ sau khi hết thời gian hỗ trợ lãi suất.
Nhận bảng tính theo đúng mã căn
Quý khách có thể đăng ký nhận:
- Bảng giá Bcons Central Park theo từng mã căn.
- Bảng tính số tiền phải đóng ở từng đợt.
- So sánh PTTT 01, PTTT 02 và PTTT 03.
- Bảng dự tính tiền vay và tiền lãi.
- Mặt bằng căn Studio, 1PN, 2PN và 3PN.
- Hồ sơ pháp lý và tiến độ dự án.
- Video nhà mẫu và trải nghiệm VR360.
Liên hệ tư vấn: 0969.77.11.95
Xem tổng quan dự án: Bcons Central Park Biên Hòa
Câu hỏi thường gặp
Bcons Central Park cần trả trước bao nhiêu?
Tùy phương thức thanh toán, khách hàng cần thanh toán lũy tiến 10% hoặc 20% khi ký hợp đồng mua bán. PTTT 03 có mức vốn ban đầu thấp nhất, với 5% khi ký thỏa thuận và thêm 5% khi ký hợp đồng.
Bcons Central Park có hỗ trợ vay ngân hàng không?
Có. Theo PTTT 02 và PTTT 03, ngân hàng xem xét phê duyệt và giải ngân 50% giá trị căn hộ. Khách hàng phải đáp ứng điều kiện tín dụng của ngân hàng.
Lãi suất vay Bcons Central Park là bao nhiêu?
PTTT 03 quy định chủ đầu tư cam kết mức lãi suất không vượt quá 6,9%/năm trong thời gian áp dụng. Nếu lãi suất thực tế vượt quá mức này, chủ đầu tư thanh toán phần chênh lệch trong thời gian cam kết.
Khi nào dự kiến bàn giao Bcons Central Park?
Ba thông báo phương thức thanh toán đều ghi thời điểm dự kiến bàn giao căn hộ vào Quý II/2029.
Phương thức nào được chiết khấu 8,5%?
Khách hàng lựa chọn PTTT 01 được hưởng chiết khấu 8,5% trên tổng giá trị căn hộ chưa bao gồm thuế giá trị gia tăng và phí bảo trì, tính theo giá bán của PTTT 02.
Trả trước 10% có nghĩa chỉ cần vốn tự có 10% không?
Không. Theo PTTT 03, khách hàng thanh toán 10% khi ký hợp đồng, thêm 10% trong bốn tháng tiếp theo, 25% khi nhận nhà và 5% khi có thông báo bàn giao giấy chứng nhận. Tổng phần khách hàng tự chuẩn bị vẫn khoảng 50% nếu ngân hàng giải ngân 50%.
“nguồn” sanbdsmiennam.com.vn


